Como ler um recibo de vencimento italiano: as principais rubricas explicadas
Como ler um recibo de vencimento italiano: o que a lei exige, rubricas, contribuições, imposto, retribuição líquida e TFR, e como verificar horas e licenças.
Publicado em 5 min de leitura
O recibo de vencimento (busta paga ou cedolino) é o documento da relação de trabalho mais lido e menos compreendido: muitas abreviaturas, muitos números e um valor final que interessa a todos, a retribuição líquida. Saber lê-lo ajuda os trabalhadores a verificá-lo e ajuda a empresa a responder a dúvidas antes de se transformarem em erros a corrigir. Eis o que deve conter e como funcionam as suas secções.
O que deve conter por lei
O artigo 1 da Lei 4/1953 obriga as entidades patronais a entregar aos trabalhadores, no momento do pagamento da retribuição, um documento de pagamento (prospetto paga), com exclusão dos quadros dirigentes (dirigenti). Deve indicar:
- o nome próprio, o apelido e a qualificação profissional do trabalhador;
- o período a que a retribuição se refere;
- os abonos de família e todos os outros elementos que compõem a retribuição;
- as deduções individuais, indicadas separadamente;
- o contrato coletivo (o CCNL, contrato coletivo nacional de trabalho, contratto collettivo nazionale di lavoro) aplicado, identificado pelo código alfanumérico único previsto no art. 16-quater do decreto-lei 76/2020;
- a assinatura, a rubrica ou o carimbo da entidade patronal ou de quem atue em seu nome.
A lei diz «entregar» e não exige papel: por isso o recibo também pode ser digital, como explica o nosso guia sobre recibos de vencimento digitais. A entidade patronal cumpre também ao entregar uma cópia dos registos do LUL (Libro Unico del Lavoro, livro único do trabalho; art. 39, n.º 5, do decreto-lei 112/2008). O LUL deve ser conservado durante cinco anos a contar do último registo (decreto ministerial de 9 de julho de 2008, art. 6), e o consultor do trabalho (consulente del lavoro) pode conservá-lo em nome da entidade patronal. Os trabalhadores fazem bem em guardar também os seus próprios recibos.
As secções de um recibo de vencimento
A apresentação muda de um programa de processamento salarial para outro, mas as partes são sempre estas.
1. Dados pessoais e da relação de trabalho. Empresa, trabalhador, número de identificação fiscal (codice fiscale), data de admissão, qualificação profissional, nível e CCNL aplicável. Verifique-os: um nível errado altera toda a retribuição.
2. Componentes da retribuição (competenze). É a parte que conduz à retribuição bruta. As rubricas dependem do CCNL e do contrato individual:
- Retribuição base (paga base, ou minimo tabellare): a rubrica principal das tabelas do contrato.
- Contingenza e EDR: a contingenza é a rubrica nascida da antiga scala mobile, a indexação automática dos salários ao custo de vida, abolida em 1992. Hoje, em muitos contratos, aparece como «ex contingenza» ou está integrada na retribuição mínima. O EDR (elemento distinto della retribuzione, «elemento distinto da retribuição») é uma rubrica fixa prevista nos contratos, distinta da retribuição base. Se aparecem separadas depende do CCNL.
- Aumentos por antiguidade (scatti di anzianità): aumentos ligados aos anos de serviço, com periodicidade e montantes fixados pelo CCNL.
- Superminimo: a parte da retribuição acima dos mínimos do contrato, acordada individualmente. Pode ser absorvida por futuros aumentos, salvo se as partes tiverem acordado o contrário ou se o contrato coletivo o disser.
- Subsídios e horas extraordinárias: rubricas previstas no CCNL para determinadas condições de trabalho, e horas adicionais pagas com as majorações do contrato. Para o cálculo, veja valor/hora e divisor horário e regras das horas extraordinárias.
3. Presenças e saldos. Muitos recibos mostram as horas e os dias trabalhados, as ausências, e as férias, licenças e ROL (riduzione orario di lavoro, redução do tempo de trabalho) vencidos, gozados e restantes. A lei acima citada não os exige, mas são úteis: compare-os com os seus próprios registos. Para saber o que são, leia férias e ausências e ROL e ex festività (as ex festività são os antigos feriados).
4. Contribuições e imposto.
- Contribuições para o INPS (segurança social italiana) a cargo do trabalhador: a entidade patronal é responsável pelo pagamento da totalidade da contribuição, incluindo a parte do trabalhador, e retém essa parte na retribuição (Lei 218/1952, art. 19). São calculadas sobre a base contributiva (imponibile previdenziale), a retribuição sujeita a contribuições (Lei 153/1969, art. 12).
- Base tributável (imponibile fiscale): o montante sobre o qual se calcula o IRPEF, o imposto sobre o rendimento italiano. Em regra, obtém-se depois de retiradas as contribuições obrigatórias para a segurança social (TUIR, texto único dos impostos sobre o rendimento, art. 51, n.º 2, alínea a).
- IRPEF, adicionais e deduções fiscais: a entidade patronal atua como substituto tributário (sostituto d’imposta): retém o IRPEF e os adicionais regional e municipal, e aplica as deduções fiscais (detrazioni) no recibo. No final do ano, normalmente até fevereiro, o acerto anual (conguaglio) compara o imposto retido com o imposto devido.
As taxas, os escalões e os montantes mudam: os dados atualizados estão em inps.it e agenziaentrate.gov.it.
5. Retribuição líquida. O total das componentes da retribuição menos as deduções: o montante a pagar, de forma rastreável.
6. TFR e valores acumulados. O valor do TFR (trattamento di fine rapporto, indemnização de fim de contrato) acumulado no ano e o 13.º e 14.º mês (tredicesima e quattordicesima, pagamentos mensais adicionais, distintos do subsídio de Natal português) vencidos aparecem muitas vezes no recibo ou nos seus totais acumulados. Veja TFR e 13.º e 14.º mês.
Exemplo: verificar as horas
Um exemplo ilustrativo com números inventados, para um mês: compare a folha de horas com o recibo de vencimento.
| Rubrica | Folha de horas | Recibo de vencimento | Resultado |
|---|---|---|---|
| Horas normais trabalhadas | 152 | 152 | ok |
| Férias gozadas | 16 horas | 16 horas | ok |
| Horas extraordinárias | 4 horas | 0 horas | a esclarecer |
Se um valor não coincidir, comunique-o ao consultor do trabalho: costuma ser corrigido no mês seguinte.
Erros a evitar
- Olhar apenas para a retribuição líquida. Um nível errado ou horas erradas veem-se nas componentes da retribuição.
- Presumir que as rubricas são iguais para todos. A contingenza, o EDR e os aumentos por antiguidade dependem do CCNL.
- Confundir a base contributiva com a base tributável. São duas bases diferentes.
- Não comparar os saldos de férias e licenças com os seus próprios registos.
- Comunicar os erros demasiado tarde. Quanto mais cedo forem comunicados, menos trabalho dá corrigi-los.
Como o Chrono Desk o faz
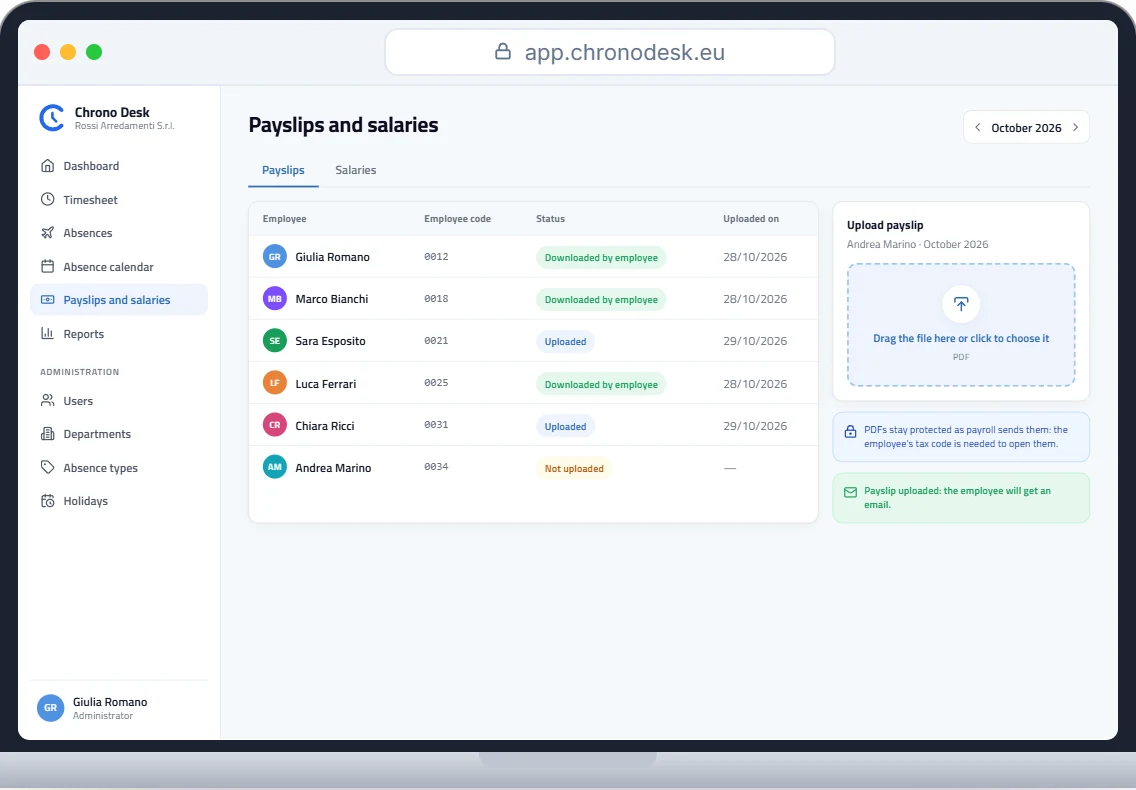
Os recibos de vencimento são preparados pelo seu consultor do trabalho. Com o Chrono Desk, este carrega-os em PDF e cada trabalhador recebe um e-mail e descarrega o seu, incluindo os mais antigos, enquanto a empresa vê quem já descarregou o seu. Os recibos só são visíveis para o trabalhador, os administradores e o consultor, não para os responsáveis.
Para verificar horas e ausências, o relatório mostra as horas trabalhadas, os dias e as ausências por período e por trabalhador, com exportação em CSV; em férias e ausências, cada trabalhador vê o direito, o gozado e o restante. Os salários são depois pagos a partir da conta RoxPay da empresa.
Para ver com os dados da sua empresa, peça uma demonstração.
Este guia tem fins meramente informativos e não substitui o aconselhamento do seu consultor do trabalho nem as regras do contrato coletivo aplicável.