Cómo leer una nómina italiana: los conceptos principales explicados
Cómo leer una nómina italiana: qué exige la ley, conceptos retributivos, cotizaciones, impuestos, neto y TFR, y cómo comprobar horas y permisos.
Publicado el 5 min de lectura
La nómina (busta paga o cedolino) es el documento más leído y menos comprendido de la relación laboral: muchas abreviaturas, muchas cifras y un importe final que a todos importa, el neto. Saber leerla ayuda a los empleados a comprobarla y a la empresa a responder a las dudas antes de que se conviertan en errores que corregir. Aquí tiene lo que debe contener y cómo funcionan sus secciones.
Qué debe contener por ley
El artículo 1 de la Ley 4/1953 obliga a los empresarios a entregar a los empleados, al pagar el salario, un documento de pago (prospetto paga), con exclusión de los directivos (dirigenti). Debe indicar:
- el nombre, los apellidos y la cualificación profesional del trabajador;
- el periodo al que se refiere el pago;
- las asignaciones familiares y todos los demás elementos que componen la retribución;
- las deducciones individuales, indicadas por separado;
- el CCNL (convenio colectivo nacional, contratto collettivo nazionale di lavoro) aplicado, identificado con el código alfanumérico único previsto en el art. 16-quater del Decreto-ley 76/2020;
- la firma, las iniciales o el sello del empresario o de quien actúe en su nombre.
La ley dice «entregar» y no exige papel: por eso la nómina puede ser también digital, como explica nuestra guía sobre nóminas digitales. El empresario también cumple entregando una copia de las anotaciones del LUL (Libro Unico del Lavoro, libro único del trabajo; art. 39, apartado 5, Decreto-ley 112/2008). El LUL debe conservarse durante cinco años desde la última anotación (Decreto ministerial de 9 de julio de 2008, art. 6), y el asesor laboral (consulente del lavoro) puede conservarlo por cuenta del empresario. Aun así, conviene que los empleados guarden sus propias nóminas.
Las secciones de una nómina
El diseño cambia de un programa de nóminas a otro, pero las partes son siempre estas.
1. Datos personales y laborales. Empresa, empleado, código fiscal, fecha de contratación, cualificación profesional, nivel y CCNL aplicable. Compruébelos: un nivel erróneo cambia toda la retribución.
2. Conceptos retributivos (competenze). Es la parte que lleva al salario bruto. Los conceptos dependen del CCNL y del contrato individual:
- Salario base (paga base o minimo tabellare): el concepto principal de las tablas del convenio.
- Contingenza y EDR: la contingenza es el concepto nacido con la antigua scala mobile, la indexación automática de los salarios al coste de la vida, abolida en 1992. Hoy, en muchos convenios aparece como «ex contingenza» o se integra en el salario mínimo. El EDR (elemento distinto della retribuzione, «elemento retributivo distinto») es un concepto fijo previsto por los convenios, distinto del salario base. Que aparezcan por separado depende del CCNL.
- Incrementos por antigüedad (scatti di anzianità): aumentos ligados a los años de servicio, con periodicidad e importes fijados por el CCNL.
- Superminimo: la parte de la retribución que supera los mínimos del convenio, pactada individualmente. Puede ser absorbido por futuras subidas, salvo que las partes hayan acordado otra cosa o que lo diga el convenio colectivo.
- Complementos y horas extraordinarias: conceptos previstos por el CCNL para determinadas condiciones de trabajo, y horas adicionales pagadas con los recargos del convenio. Para los cálculos, consulte precio por hora y divisor horario y normas sobre horas extraordinarias.
3. Asistencia y saldos. Muchas nóminas muestran las horas y los días trabajados, las ausencias, y las vacaciones, permisos y ROL (riduzione orario di lavoro, reducción de jornada) devengados, disfrutados y pendientes. La ley citada arriba no los exige, pero son útiles: compárelos con sus propios registros. Para saber qué son, lea vacaciones y ausencias y ROL y ex festività.
4. Cotizaciones e impuestos.
- Cotizaciones al INPS (seguridad social italiana) a cargo del empleado: el empresario es responsable de pagar la cotización completa, incluida la parte del empleado, y retiene esa parte de la retribución (Ley 218/1952, art. 19). Se calculan sobre la base de cotización (imponibile previdenziale), la retribución sujeta a cotización (Ley 153/1969, art. 12).
- Base imponible fiscal (imponibile fiscale): el importe sobre el que se calcula el IRPEF, el impuesto sobre la renta italiano. Por regla general se obtiene tras restar las cotizaciones obligatorias a la seguridad social (TUIR, texto único del impuesto sobre la renta, art. 51, apartado 2, letra a).
- IRPEF, recargos y deducciones fiscales: el empresario actúa como agente de retención (sostituto d’imposta): retiene el IRPEF y los recargos regional y municipal, y aplica las deducciones fiscales (detrazioni) en la nómina. A final de año, normalmente en febrero, la regularización de fin de año (conguaglio) compara lo retenido con lo debido.
Los tipos, los tramos y los importes cambian: los datos actualizados están en inps.it y agenziaentrate.gov.it.
5. Neto. El total de los conceptos retributivos menos las deducciones: el importe que debe pagarse, de forma trazable.
6. TFR y devengos. El devengo anual del TFR (trattamento di fine rapporto, indemnización por fin de contrato) y la decimotercera y decimocuarta mensualidad (tredicesima y quattordicesima, pagas mensuales adicionales, similares en espíritu a la «paga extra» española) devengadas suelen aparecer en la nómina o en sus totales acumulados. Consulte TFR y decimotercera y decimocuarta mensualidad.
Ejemplo: comprobar las horas
Un ejemplo ilustrativo con cifras inventadas, para un mes: compare la hoja de horas con la nómina.
| Concepto | Hoja de horas | Nómina | Resultado |
|---|---|---|---|
| Horas ordinarias trabajadas | 152 | 152 | correcto |
| Vacaciones disfrutadas | 16 horas | 16 horas | correcto |
| Horas extraordinarias | 4 horas | 0 horas | a consultar |
Si una cifra no coincide, avise al asesor laboral: a menudo se corrige en el mes siguiente.
Errores que conviene evitar
- Mirar solo el neto. Un nivel erróneo o unas horas equivocadas se ven en los conceptos retributivos.
- Dar por hecho que los conceptos son los mismos para todos. La contingenza, el EDR y los incrementos por antigüedad dependen del CCNL.
- Confundir la base de cotización con la base imponible fiscal. Son dos bases distintas.
- No comparar los saldos de vacaciones y permisos con sus propios registros.
- Comunicar los errores demasiado tarde. Cuanto antes se comuniquen, menos trabajo costará corregirlos.
Cómo lo hace Chrono Desk
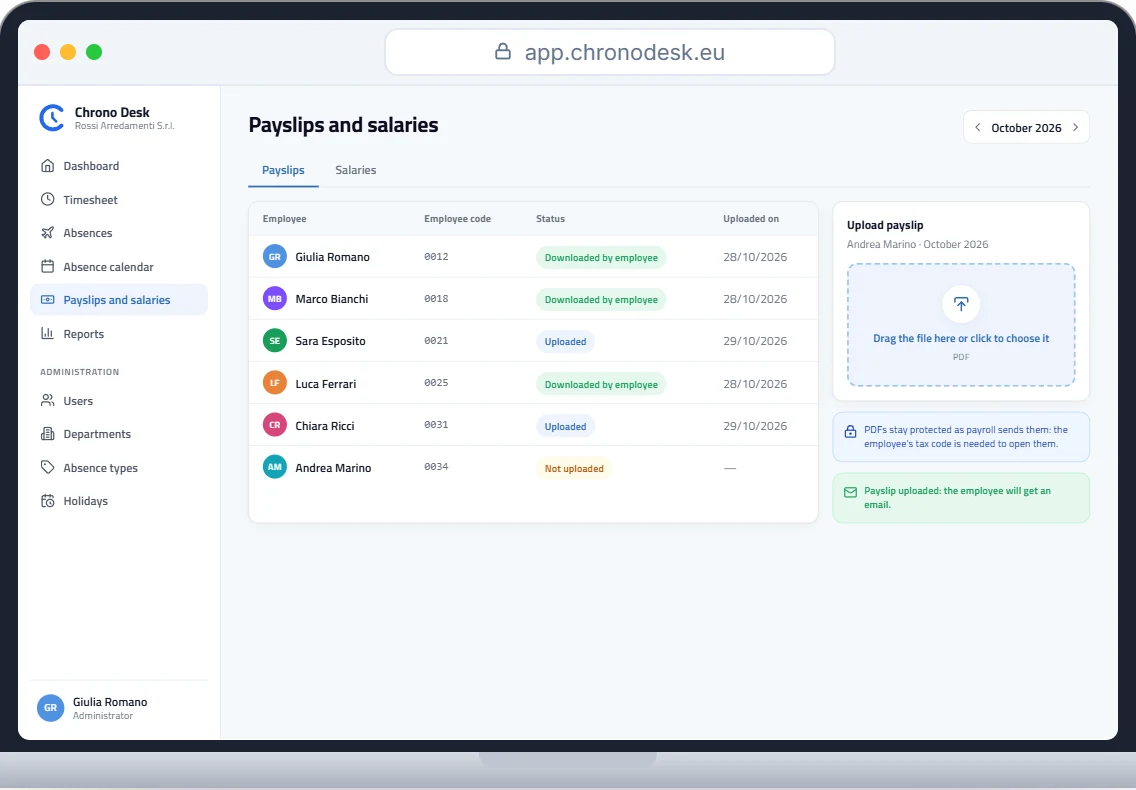
Las nóminas las prepara su asesor laboral. Con Chrono Desk las sube en PDF y cada empleado recibe un correo electrónico y descarga la suya, incluidas las anteriores, mientras usted ve quién ya ha descargado la suya. Las nóminas solo las ven el empleado, los administradores y el asesor, no los responsables.
Para comprobar horas y ausencias, el informe muestra las horas trabajadas, los días y las ausencias por periodo y por empleado, con exportación a CSV; en vacaciones y ausencias cada empleado ve su derecho, lo utilizado y lo pendiente. Después, los salarios se pagan desde la cuenta RoxPay de la empresa.
Para verlo con los datos de su empresa, solicite una demostración.
Esta guía es meramente informativa y no sustituye el asesoramiento de su asesor laboral ni las normas del convenio colectivo aplicable.