Treizième et quatorzième mois en Italie : fonctionnement et dates de versement
Ce que sont la tredicesima et la quattordicesima en Italie : bénéficiaires, acquisition par douzièmes, versement, entrées et sorties en cours d'année.
Publié le 5 min de lecture
Le treizième et le quatorzième mois (tredicesima et quattordicesima) sont des mensualités supplémentaires : un bulletin de paie en plus, versé une ou deux fois par an, que le salarié acquiert mois après mois. La règle de base est simple, mais les détails (qui y a droit, quand elle est versée, comment on compte les mois incomplets) sont fixés par la convention collective nationale (CCNL). Voici comment cela fonctionne et comment éviter les erreurs.
Ce que c’est et qui y a droit
- Le treizième mois (tredicesima, aussi appelé prime de Noël) est une mensualité supplémentaire versée en fin d’année. Dans le secteur privé, il est régi par la CCNL applicable, et pratiquement toutes les conventions nationales le prévoient.
- Le quatorzième mois (quattordicesima) n’est pas universel : il n’est dû que si la CCNL le prévoit. Par exemple, la CCNL du Terziario, distribuzione e servizi (commerce et services, Confcommercio) le prévoit, alors que d’autres conventions ne le prévoient pas.
Comment ils s’acquièrent : les douzièmes
Chaque mois de service fait acquérir un douzième de la mensualité supplémentaire. Pour un mois de paie complet :
Acquisition mensuelle = rémunération mensuelle ÷ 12
Montant = acquisition × nombre de mois acquis
Les éléments de rémunération qui composent la base sont énumérés par la CCNL. Dans la CCNL Terziario Confcommercio, par exemple, le point de départ est la « retribuzione di fatto » (rémunération effective), hors allocations familiales.
Mois incomplets. De nombreuses conventions comptent une fraction d’au moins 15 jours comme un mois entier (certaines disent « plus de 15 jours »), d’autres ne comptent que les mois entiers. C’est la CCNL qui indique la règle applicable.
Absences. Le congé de maternité compte pour le treizième mois en vertu de la loi (décret législatif 151/2001, art. 22, alinéa 3). Pour les absences non rémunérées, c’est la CCNL qui décide : la CCNL Terziario Confcommercio, par exemple, déduit les montants acquis pour les périodes sans rémunération.
Quand ils sont versés
- Treizième mois : à Noël ou, en tout cas, au plus tard en décembre. La CCNL Terziario Confcommercio, par exemple, le fixe à la veille de Noël.
- Quatorzième mois : en général en juin ou en juillet, selon la CCNL. Avec Terziario Confcommercio, il est versé le 1er juillet et couvre les 12 mois jusqu’au 30 juin.
Entrées et sorties en cours d’année
Une personne embauchée ou qui part en cours d’année reçoit autant de douzièmes que de mois acquis. En cas de fin de contrat, les montants acquis non versés doivent être réglés dans le dernier bulletin de paie, avec les autres sommes dues à la fin du contrat, comme l’indemnité de fin de contrat (TFR, trattamento di fine rapporto) et les congés non pris.
Le treizième mois fait aussi partie de la base de calcul du TFR, sauf disposition contraire de la CCNL (Code civil italien, art. 2120).
Exemple chiffré
Base mensuelle brute : 1 800 €. Acquisition mensuelle : 1 800 ÷ 12 = 150 €. La CCNL compte une fraction d’au moins 15 jours comme un mois entier et prévoit un quatorzième mois pour la période du 1er juillet au 30 juin.
- Salarié présent toute l’année : treizième mois 150 × 12 = 1 800 €, quatorzième mois 1 800 €.
- Embauché le 18 avril 2026 : avril compte 13 jours (du 18 au 30), ce qui ne fait pas un mois. Les mois de 2026 sont de mai à décembre, soit 8 : treizième mois 150 × 8 = 1 200 €. Pour le quatorzième mois de juillet 2026, mai et juin comptent : 150 × 2 = 300 €.
- Salarié qui part le 20 septembre 2026 : de janvier à août, cela fait 8 mois, et les 20 jours de septembre comptent comme un mois entier, soit 9. Treizième mois 150 × 9 = 1 350 €, versé dans le dernier bulletin de paie. Avec une CCNL qui ne compte que les mois entiers, ce serait 8 mois, soit 1 200 €.
Ces montants sont bruts. Pour une estimation avec vos propres chiffres, utilisez notre calculateur de treizième mois gratuit.
Cotisations et impôt
Les mensualités supplémentaires font partie de la rémunération : elles sont soumises aux cotisations INPS (revenu du travail salarié, art. 12 de la loi 153/1969) et à l’impôt sur le revenu (IRPEF) au titre des revenus salariaux. L’employeur retient l’impôt sur le bulletin de paie ; le montant définitif est recalculé lors de la régularisation de fin d’année (conguaglio), au plus tard le 28 février de l’année suivante ou à la fin du contrat.
Le net dépend de la situation fiscale de chaque salarié, et les règles sur les crédits d’impôt et les taux peuvent changer chaque année : votre consultant du travail (consulente del lavoro) le calcule.
Erreurs à éviter
- Supposer que la règle des 15 jours s’applique : vérifiez si votre CCNL dit « plus de 15 » ou « 15 ou plus », ou ne compte que les mois entiers.
- Calculer sur la seule rémunération de base, en ignorant les autres éléments énumérés par la CCNL.
- Oublier d’inclure les montants acquis dans le dernier bulletin de paie d’une personne qui part.
- Ne pas déduire les montants acquis pour les absences non rémunérées, ou les déduire alors que la CCNL ou la loi dit de ne pas le faire (comme pour la maternité).
Comment Chrono Desk s’y prend
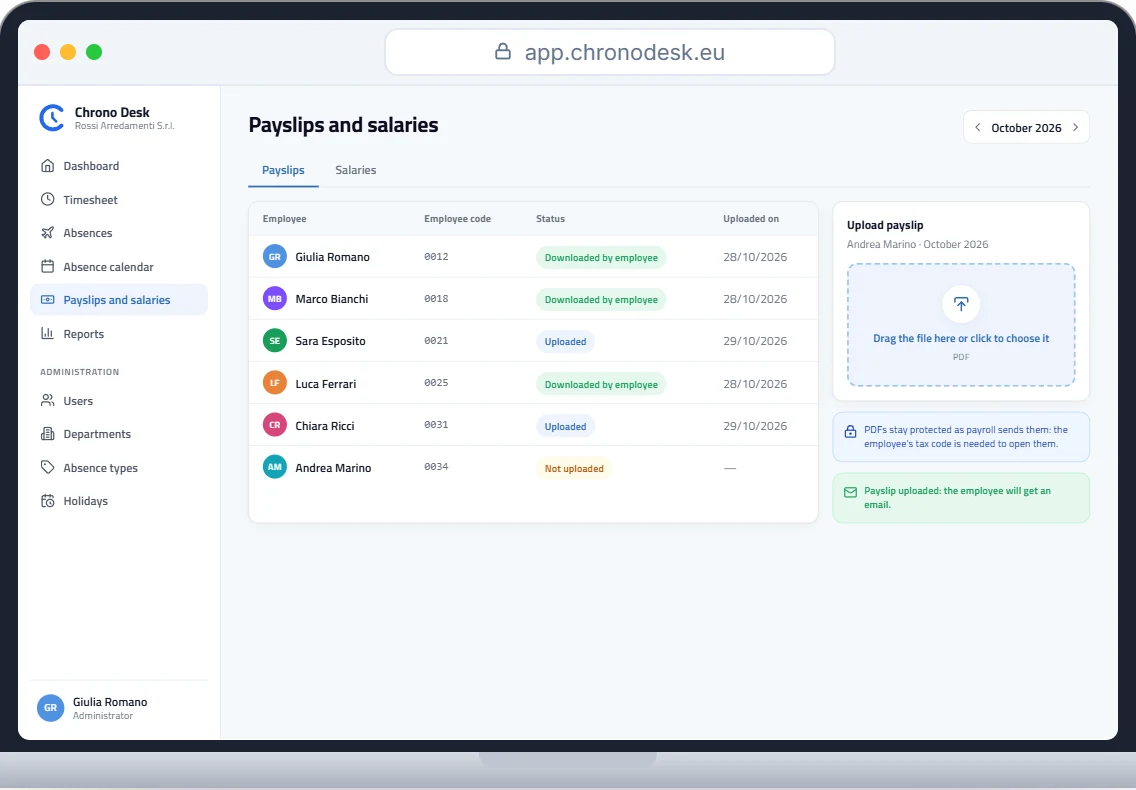
Votre consultant du travail calcule le treizième et le quatorzième mois sur le bulletin de paie. Avec Chrono Desk, le consultant dépose les bulletins au format PDF, chaque salarié reçoit un e-mail et télécharge son propre bulletin, et vous voyez qui l’a déjà téléchargé. Les salaires sont ensuite payés ensemble depuis le compte RoxPay de l’entreprise, avec pour chaque salarié le montant net et la référence de paiement : l’argent ne part qu’après approbation sur RoxPay, et tout est tracé.
Pour le voir avec les données de votre entreprise, demandez une démo.
Ce guide est fourni à titre informatif et ne remplace ni l’avis de votre consultant du travail ni les règles de la convention collective applicable.