Indemnización por fin de contrato (TFR) en Italia: cómo se calcula y se paga
El TFR italiano explicado con sencillez: cómo se devenga cada año, cómo se revaloriza, cuándo es posible un anticipo y cómo tributa.
Publicado el 3 min de lectura
El TFR (trattamento di fine rapporto, indemnización por fin de contrato) es la cantidad que un empleador italiano reserva cada año y abona al empleado cuando termina la relación laboral. Es una retribución diferida: se devenga mes a mes, pero se cobra al final. Veamos cómo se calcula, cómo crece con el tiempo y cuándo puede cobrarse antes.
Cómo se devenga el TFR
La norma está en el artículo 2120 del Código Civil italiano. Cada año el TFR devenga una cantidad igual a la retribución anual dividida entre 13,5.
La retribución anual incluye todo lo que se paga de forma no ocasional: salario, decimotercera mensualidad (tredicesima), la eventual decimocuarta (quattordicesima) y los conceptos fijos establecidos por el CCNL (convenio colectivo nacional, contratto collettivo nazionale di lavoro). Los reembolsos de gastos quedan excluidos. El CCNL puede excluir algunos conceptos del cálculo.
Del devengo se descuenta una cotización del 0,50 % sobre la retribución, que el empleador abona al INPS (seguridad social italiana). El devengo real es, por tanto:
Devengo anual = retribución anual ÷ 13,5 − 0,50 % de la retribución anual
Un ejemplo con cifras orientativas: con una retribución anual de 28 000 €, el devengo es 28 000 ÷ 13,5 = 2074,07 €, menos una cotización de 140 €, es decir, unos 1934 € al año.
Cómo se revaloriza
El TFR devengado no permanece inmóvil. Cada año, el 31 de diciembre, el fondo devengado hasta el año anterior se revaloriza con una tasa de:
- 1,5 % fijo, más
- el 75 % del aumento del índice de precios del ISTAT (instituto de estadística italiano) respecto a diciembre del año anterior.
Con una inflación del 2 %, por ejemplo, la revalorización es 1,5 % + 1,5 % = 3 %. La cantidad devengada durante el año en curso no se revaloriza hasta el año siguiente. La revalorización está sujeta a un impuesto sustitutivo, retenido en origen.
Para estimar el TFR con sus propias cifras, utilice nuestra calculadora gratuita de TFR.
Dónde va el TFR
El empleado puede elegir:
- dejarlo en la empresa: en las empresas con menos de 50 empleados lo conserva el empleador; en las de 50 o más pasa al Fondo de Tesorería del INPS, que lo gestiona por cuenta del empleado;
- destinarlo a un fondo de pensiones complementario, que lo invierte para la jubilación.
Cuándo se paga
El TFR se paga al terminar la relación laboral, sea cual sea el motivo: dimisión, despido, fin de un contrato de duración determinada o jubilación. El CCNL fija el plazo de pago.
Antes de que termine la relación, el empleado puede solicitar un anticipo en estas condiciones (Código Civil italiano, art. 2120):
- al menos 8 años de antigüedad con el mismo empleador;
- un anticipo de hasta el 70 % del TFR devengado;
- un motivo admitido por la ley, como gastos médicos importantes o la compra de la primera vivienda para sí mismo o para sus hijos.
El anticipo solo puede solicitarse una vez durante la relación laboral, y cada año el empleador solo está obligado a atender un número limitado de solicitudes. Los convenios colectivos y los acuerdos de empresa pueden fijar condiciones más favorables.
Cómo tributa
El TFR no se suma al resto de los ingresos del año: tributa por separado. Se aplica un tipo medio basado en los ingresos de los años anteriores, y la Agencia Tributaria italiana (Agenzia delle Entrate) puede recalcular después el impuesto. Por eso el TFR neto suele ser mayor que si tributara como un salario.
Cómo lo hace Chrono Desk
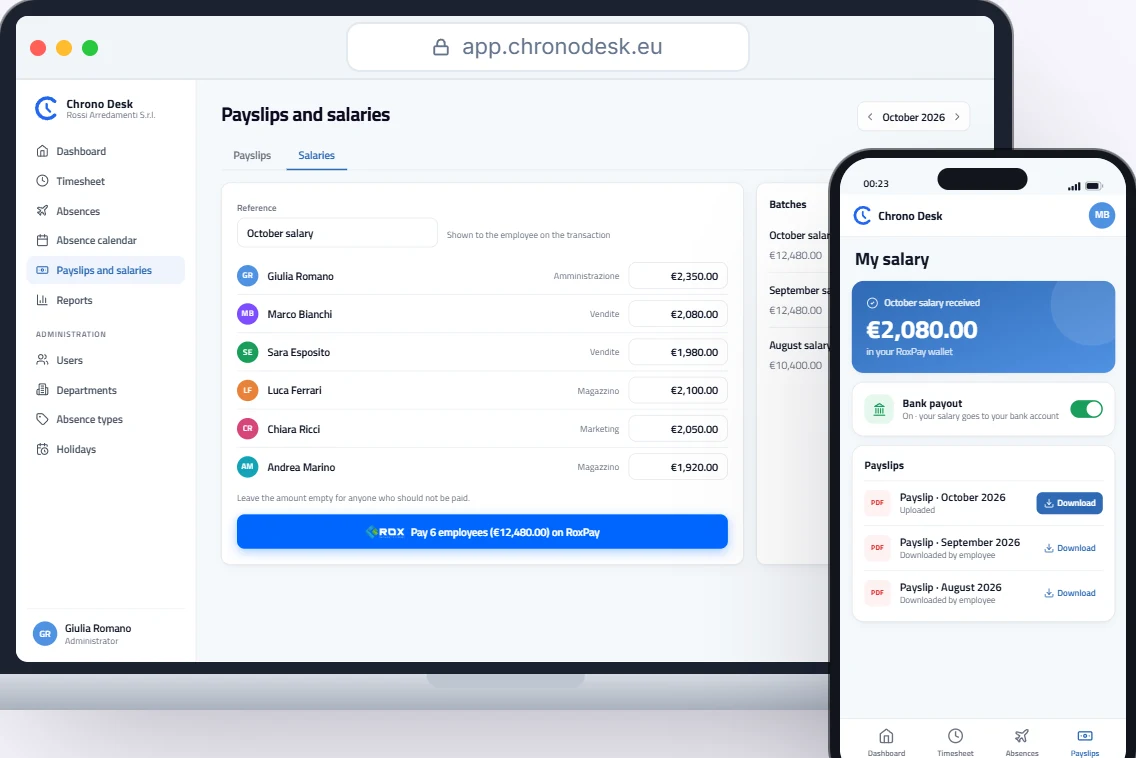
El TFR lo calcula en la nómina su asesor laboral (consulente del lavoro). Con Chrono Desk, el asesor sube las nóminas en PDF y cada empleado las encuentra en su propia área, con los salarios pagados desde la cuenta RoxPay y vinculados a cada nómina. Así, los devengos, el TFR y los pagos son siempre trazables.
Para verlo con los datos de su empresa, solicite una demostración.
Esta guía tiene carácter meramente informativo y no sustituye el asesoramiento de su asesor laboral ni las normas del convenio colectivo aplicable.